

故障した給湯器を同程度の機能の機種に取り替え、従来の状態へ戻す工事なら修繕費となる余地があります。一方、追いだき機能の新設や能力の大幅な増強など、設備の価値や耐久性を高める工事は、資本的支出として扱う可能性があります。
まず確認したい結論
給湯器交換費用は、交換しただけで資本的支出になるわけではありません。同程度の機能へ戻す原状回復なら修繕費となる余地があり、機能追加・能力増強・配管や設置場所の大幅な変更があれば、資本的支出として区分する可能性があります。見積書で本体・撤去・設置・追加工事を分け、交換前後の型番と工事目的を確認してください。
給湯器交換は修繕費か資本的支出か、まず目的で考える
賃貸物件や事業用物件の給湯器交換では、「新品に交換したから資産計上」「20万円を超えたから必ず資本的支出」と機械的に決めることはできません。税務上は勘定科目の名称や工事の呼び方ではなく、その支出が何のために行われ、設備にどのような変化をもたらしたかという実質で判定します。
故障や老朽化によって使えなくなった給湯器を、従来と同程度の給湯能力・機能・設置方法の機種へ交換し、通常どおり使える状態へ戻す工事であれば、原状回復や通常の維持管理として修繕費になる余地があります。反対に、これまでなかった機能を追加したり、設備の能力や耐久性を大きく高めたりする部分は、資本的支出として資産計上し、原則として減価償却する考え方になります。
修繕費として検討しやすい給湯器交換の例
修繕費は、固定資産の通常の維持管理や、損傷した資産を元の状態へ戻すための支出を処理する際の考え方です。たとえば、既設の給湯器が故障し、同じ用途で使える後継機へ交換するケースでは、交換によって新しい設備になったとしても、工事の目的が故障前の状態への回復であれば修繕費として説明しやすくなります。
判断材料になるのは、既設機器と交換機器の号数、給湯方式、追いだきの有無、設置方式、使用目的などです。後継機の省エネ性能が向上している場合でも、後継機を選んだだけで直ちに全額が資本的支出になるとは限りません。通常の取替えに伴う性能差なのか、従来より特に高い性能を意図して選んだのか、工事全体で価値や耐久性が増加したのかを確認します。
本体交換に加えて、既設機器の撤去、通常の設置作業、既存接続を利用した必要な配管・電気・ガス工事が含まれる場合もあります。ただし、見積書の一式表示だけでは、通常の交換部分と追加改良部分の区分が分かりません。修繕費として処理する場合でも、交換前後の仕様と工事内容を記録しておくことが重要です。
資本的支出になりやすい工事と追加機能
資本的支出は、固定資産の使用可能期間を延長したり、価値を増加させたりするための支出です。給湯器交換でいえば、単なる故障対応を超えて、設備の機能や利用方法を変える工事が該当する可能性があります。最終的な判定は個別事情によりますが、次のような内容は修繕費部分と分けて検討する必要があります。
| 工事内容 | 確認するポイント | 処理の考え方 |
|---|---|---|
| 同程度の機能の後継機へ交換 | 故障前の状態へ戻す工事か | 修繕費となる余地 |
| 追いだき機能などを新設 | 従来になかった機能の追加か | 資本的支出の検討が必要 |
| 給湯能力を大幅に増強 | 号数や用途が大きく変わったか | 価値増加部分を区分する可能性 |
| 設置場所を変更し配管を大きく改修 | 用途変更や新たな設備計画に伴う工事か | 改良部分を資本的支出として検討 |
たとえば、単身者向け設備をファミリー向けに変更するため、給湯能力を大きく上げ、追いだき配管やリモコンを新設した場合は、単純な故障交換とは事情が異なります。本体代だけでなく、配管延長、電源工事、設置場所の変更、追加リモコンなどを含めた計画全体で、どの部分が通常の取替えを超えているかを確認します。
追加機能や能力増強があるときは、工事費全体を一括で修繕費にせず、通常交換部分と改良部分を明細で区分できるか確認しましょう。区分が難しい複合工事は、見積段階から施工業者へ内訳の作成を依頼し、税理士にも相談できる資料を整えておくと判断しやすくなります。
20万円・60万円の基準は給湯器交換にどう関係するか
修繕費か資本的支出かが明らかでない場合には、一定の形式基準を使えることがあります。国税庁の説明では、一つの計画に基づく同一固定資産の修理・改良費が20万円未満である場合、またはおおむね3年以内の周期で行われることが実績などから明らかな場合、修繕費として扱える取扱いがあります。
また、修繕費か資本的支出かが明らかでない支出について、60万円未満、または前年末の取得価額のおおむね10%以下であれば、修繕費とする方法があります。法人では、継続適用を条件として、支出額の30%と前年末取得価額の10%のいずれか少ない額を修繕費とし、残額を資本的支出とする取扱いもあります。
これらは、給湯器交換を金額だけで自動的に経費化できるという意味ではありません。工事が一つの計画として行われたか、同一固定資産に対する支出か、修理・改良の区分が明らかか、法人か個人事業かなどの条件確認が必要です。
「20万円未満なら必ず修繕費」「60万円未満なら必ず全額経費」とは考えないでください。金額基準は、工事の性質を確認したうえで適用できるかを検討するためのものです。複数の工事を一つの計画で実施している場合は、給湯器本体だけを切り離して判定できないこともあります。
見積書と請求書で残しておきたい給湯器交換の情報
会計処理の根拠を説明できるようにするには、工事後の請求金額だけでなく、交換前後の仕様と工事目的を残します。最低限、既設給湯器の型番、交換後の型番、号数、給湯方式、追いだきなどの機能、設置方式を確認してください。現地調査時の写真や、故障状況が分かる記録も、原状回復を説明する資料になります。
見積書・請求書では、給湯器本体、リモコン、撤去処分、搬入・設置、配管工事、電気工事、ガス工事、排気工事などを分けて記載してもらうと、通常交換部分と追加工事を比較できます。設置場所の変更、配管の新設・延長、追いだき機能の追加、能力変更がある場合は、その理由と対象範囲も明記してもらいましょう。
同程度の後継機へ交換したつもりでも、現場では配管や電源、排気方式の変更が必要になることがあります。必要な接続工事なのか、機能追加や設置方法の変更に伴う改良なのかを施工業者に確認し、見積書の備考欄などに残します。本体価格だけでなく、付帯工事を含めた計画全体を確認することが、処理区分の説明につながります。
賃貸物件・事業用物件で特に確認すること
賃貸物件では、入居者が従来どおり給湯を使える状態へ戻すための故障交換なのか、空室対策や設備グレード向上のための改良なのかを区別します。事業用物件でも、既存設備の維持管理なのか、事業内容や利用人数の変化に合わせた能力増強なのかで、支出の性質が異なる可能性があります。
法人所有物件、個人事業の事業用物件、自宅兼用の物件では、必要経費や家事按分などの扱いが変わり得ます。勘定科目名も会計ソフトや社内ルールによって異なるため、「修繕費」という名称に入力できたことだけで税務上の判定が完了するわけではありません。物件の所有者、使用目的、事業使用割合、資産台帳の既存処理も確認します。
ガス給湯器の交換は、会計処理以前に、機器・ガス種・設置条件に適合した施工が必要です。型番や設置場所だけで判断せず、資格・技術を持つ施工業者による現地確認を受けてください。安全に関わる不具合やガス漏れが疑われる場合は、無理に使用を続けず、ガス会社や専門業者へ連絡します。
判断に迷うときの進め方と税理士へ相談する材料
まず、交換前の型番と交換後の型番を並べ、号数・機能・設置方式に大きな差がないか確認します。次に、見積書から本体交換、撤去、通常設置、配管・電気・ガス工事、機能追加、設置場所変更を分け、故障前の状態へ戻すために必要な部分と、従来を超える部分を整理します。
そのうえで、工事全体の金額、一つの計画として実施した範囲、過去の交換周期、物件の用途、法人か個人事業かを確認します。20万円未満、60万円未満、前年末取得価額の10%以下といった基準を検討する場合も、どの支出に対して適用するのかを明確にしてください。
高額な交換、複数の改修を伴う工事、機能や能力を大きく変更した工事は、自己判断で全額を修繕費にせず、見積書・請求書・型番資料・工事写真をそろえて税理士へ確認するのが安全です。特に、修繕費部分と資本的支出部分を分ける必要がある場合は、施工業者には工事内容の内訳を、税理士には物件用途と会計・税務上の前提を伝えます。
あわせて確認したい関連記事
ガス給湯器交換の工事費込み料金例
本体価格だけでなく、リモコン・標準工事・撤去処分・必要部材を含む総額で比較してください。
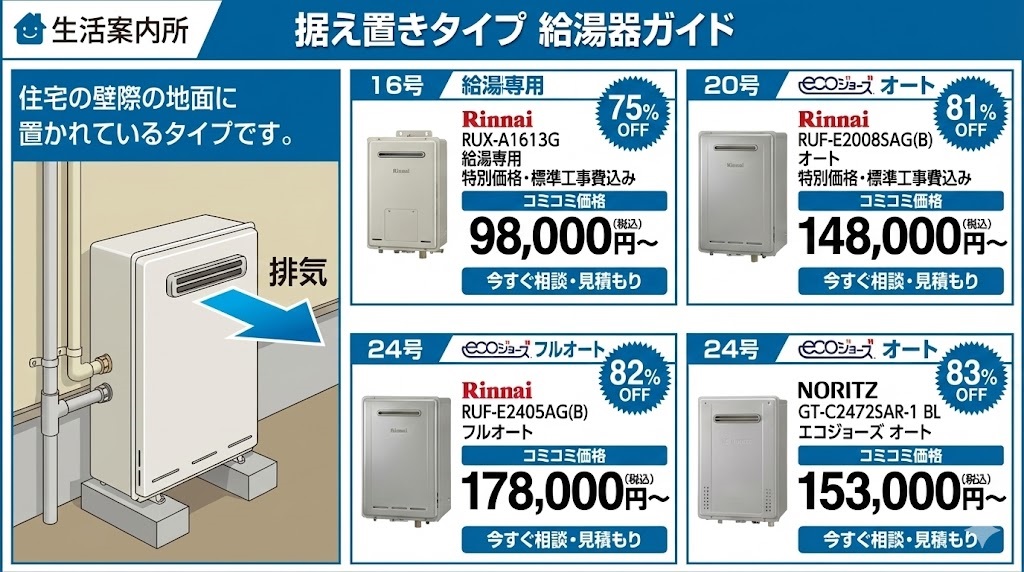
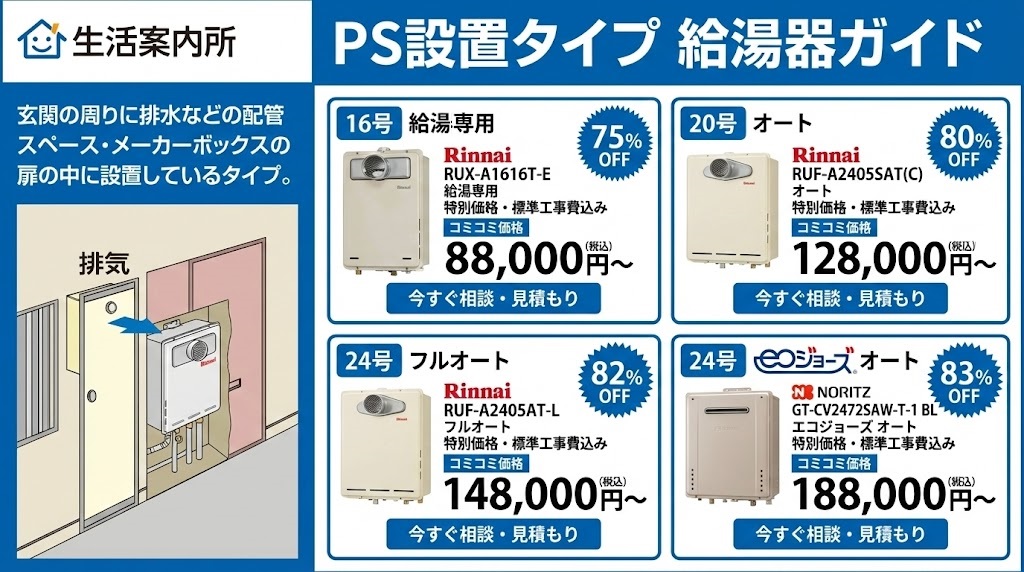
設置タイプ別の工事費込み価格も確認
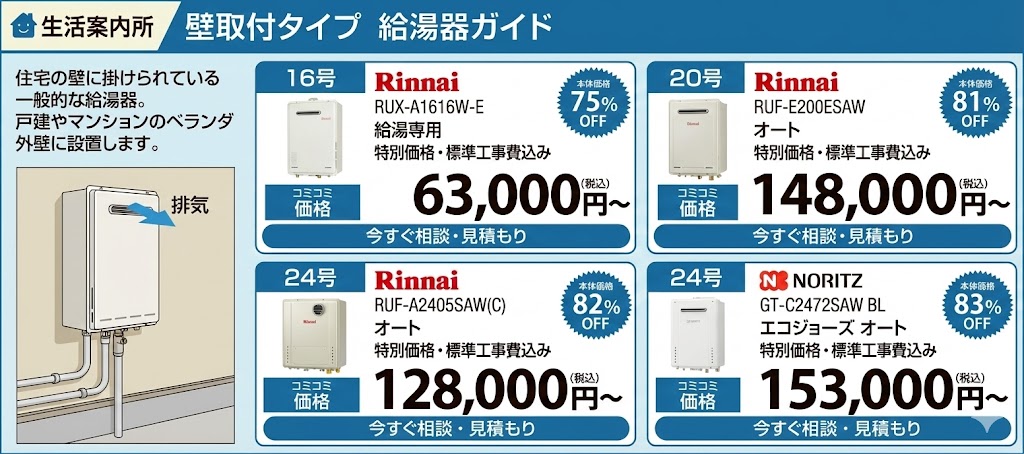
壁掛け、据え置き、マンションPS設置では交換できる機種や工事内容が異なります。既設給湯器に近い設置タイプを確認してください。
相談前に型番と設置写真を確認
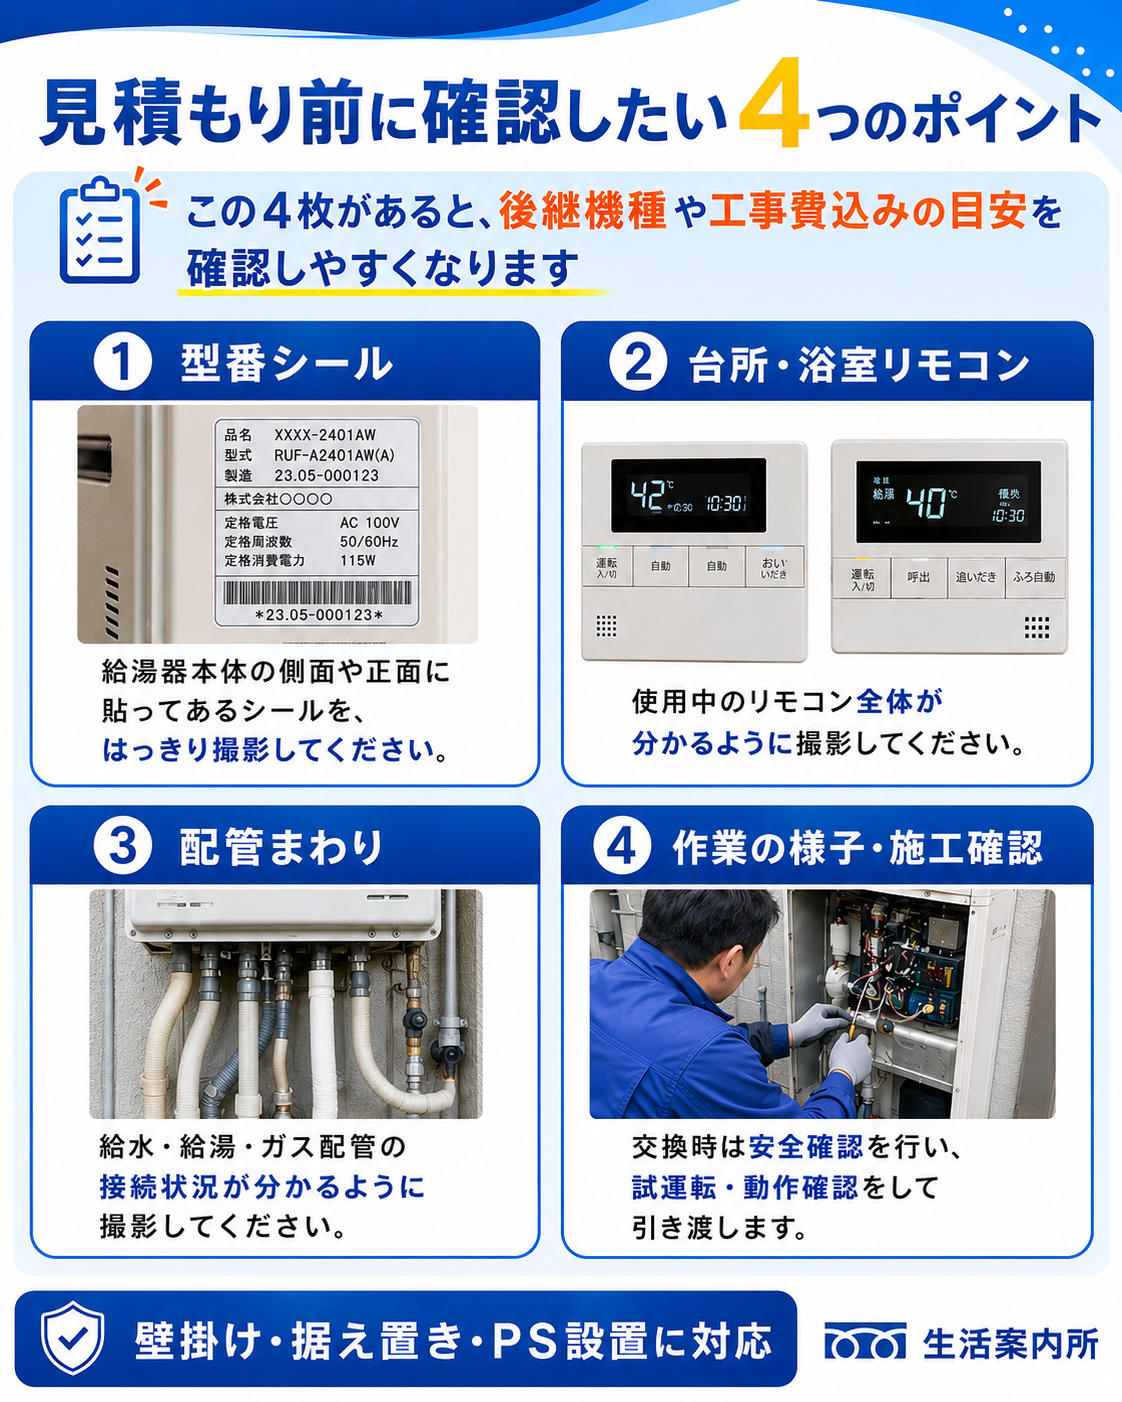
本体全体、型番シール、リモコン、本体下の配管、設置スペースを撮影しておくと、後継機や工事条件を確認しやすくなります。
無理な分解や自己修理はしない
ガス、水道、電気、排気に関わる内部作業は無理に行わず、異臭、ガス臭、水漏れ、異常燃焼などがある場合は使用を止めて専門業者へ相談してください。
相談から交換までの流れ
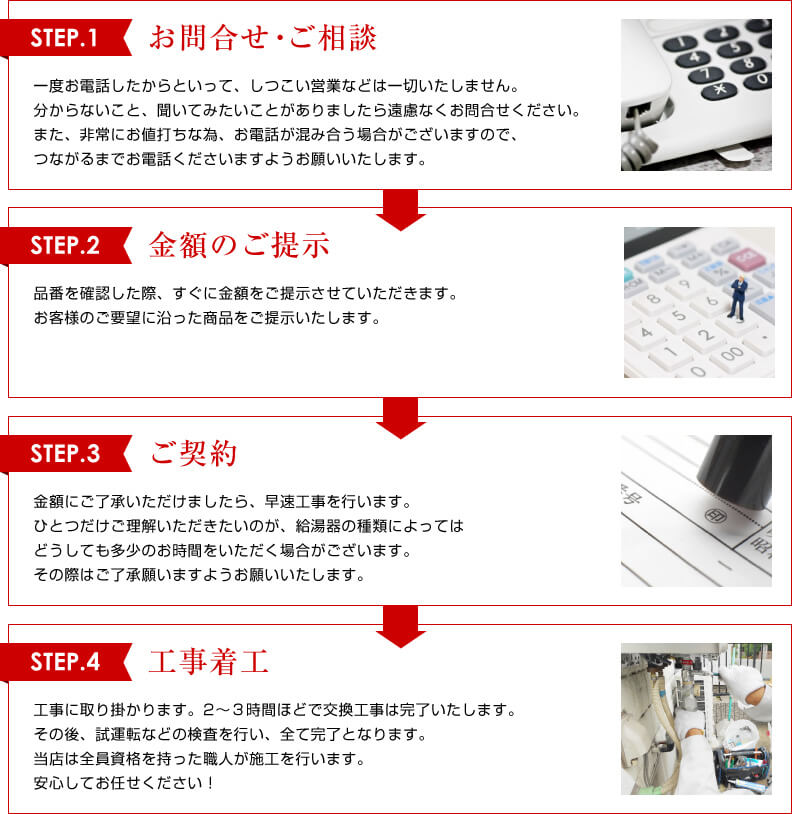
型番と設置状況を確認したうえで、交換機種・工事条件・費用を確認し、日程を調整して工事へ進みます。
よくある質問
給湯器を新品に交換したら、全額を修繕費にできますか?
新品への交換というだけでは決まりません。故障した給湯器を同程度の機能・能力の機種へ交換し、従来の状態へ戻す工事なら修繕費となる余地があります。追いだき機能の新設、能力の大幅な増強、設置場所変更などがある場合は、資本的支出となる部分がないか確認が必要です。
給湯器交換費用が20万円未満なら必ず修繕費ですか?
必ず修繕費になるという意味ではありません。20万円未満という基準は、一定の条件のもとで修繕費として扱える形式基準の一つです。工事の目的や一つの計画に含まれる範囲、同一固定資産への支出かどうかも確認してください。
60万円未満なら給湯器交換を経費にできますか?
修繕費か資本的支出かが明らかでない支出について、60万円未満などの基準を使える場合がありますが、すべての交換費用を金額だけで自動的に修繕費にできるわけではありません。個人事業か法人かなどの前提も含め、適用条件を確認する必要があります。
省エネ性能が高い後継機に交換すると資本的支出になりますか?
後継機の省エネ性能が向上しているだけで、直ちに全額が資本的支出になるとは限りません。通常の取替えに伴う性能差なのか、従来より特に高い性能を意図した改良なのか、工事全体で価値や耐久性が増加したのかを確認します。
修繕費と資本的支出を判断するために何を保存すればよいですか?
交換前後の型番、号数、機能、設置方式、故障状況、現地写真、見積書、請求書、工事明細を保存します。本体、撤去、設置、配管・電気・ガス工事、追加機能、設置場所変更などが分かれていると、通常交換部分と改良部分を検討しやすくなります。
賃貸物件の給湯器交換は、勘定科目だけ決めればよいですか?
勘定科目名を入力するだけでは不十分です。賃貸物件か事業用物件か、故障対応か設備グレード向上か、法人か個人事業か、自宅兼用かなどで扱いが変わり得ます。高額工事や複合工事は、資料をそろえて税理士へ個別に確認してください。
交換・修理を決める前に確認したいこと
給湯器交換費用は、交換しただけで資本的支出になるわけではありません。同程度の機能へ戻す原状回復なら修繕費となる余地があり、機能追加・能力増強・配管や設置場所の大幅な変更があれば、資本的支出として区分する可能性があります。見積書で本体・撤去・設置・追加工事を分け、交換前後の型番と工事目的を確認してください。
最終的には、現在の型番・使用年数・設置状況・必要機能をそろえ、同じ条件で工事込み総額を比較すると判断しやすくなります。
給湯器・ボイラーの修理・交換を相談する
型番、症状、使用年数、設置場所が分かる写真があると確認が進めやすくなります。
参考にした情報
メーカー・省庁・自治体などの公式情報を中心に確認しています。
- nta.go.jp|政府公式情報
https://www.nta.go.jp/about/organization/ntc/kohon/syotoku/pdf/all.pdf確認内容:仕様・条件・安全上の注意など、記事内の事実確認に使用しました。
- No.5402 修繕費とならないものの判定|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5402.htm確認内容:仕様・条件・安全上の注意など、記事内の事実確認に使用しました。
- nta.go.jp|政府公式情報
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_08.htm確認内容:仕様・条件・安全上の注意など、記事内の事実確認に使用しました。
- nta.go.jp|政府公式情報
https://www.nta.go.jp/law/tsutatsu/kihon/renketsu/06/06_08.htm確認内容:仕様・条件・安全上の注意など、記事内の事実確認に使用しました。
- nta.go.jp|政府公式情報
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/shinkoku/hojin/sanko/pdf/r402.pdf確認内容:仕様・条件・安全上の注意など、記事内の事実確認に使用しました。
- No.1379 修繕費とならないものの判定|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1379.htm確認内容:仕様・条件・安全上の注意など、記事内の事実確認に使用しました。
